La expansión de la inteligencia artificial está cambiando el comercio internacional. Los centros de datos, los semiconductores y los servidores avanzados ganan peso en la economía mundial, mientras Estados Unidos concentra buena parte de la capacidad de procesamiento y Asia domina la producción de componentes. Esta distribución condiciona el acceso a la infraestructura digital y aumenta la dependencia tecnológica de los países que no cuentan con recursos propios.
El hardware de IA gana peso en el comercio internacional
Las exportaciones vinculadas a hardware avanzado, servidores, chips e infraestructura digital alcanzaron los 3,8 billones de dólares, según un informe de Allianz Research. El monto representa cerca del 15 % del comercio mundial de mercancías.
El crecimiento de este sector refleja un cambio en las necesidades de la economía digital. Los modelos de inteligencia artificial, los servicios en la nube y los sistemas automatizados requieren equipos especializados y capacidad de procesamiento para operar a gran escala.
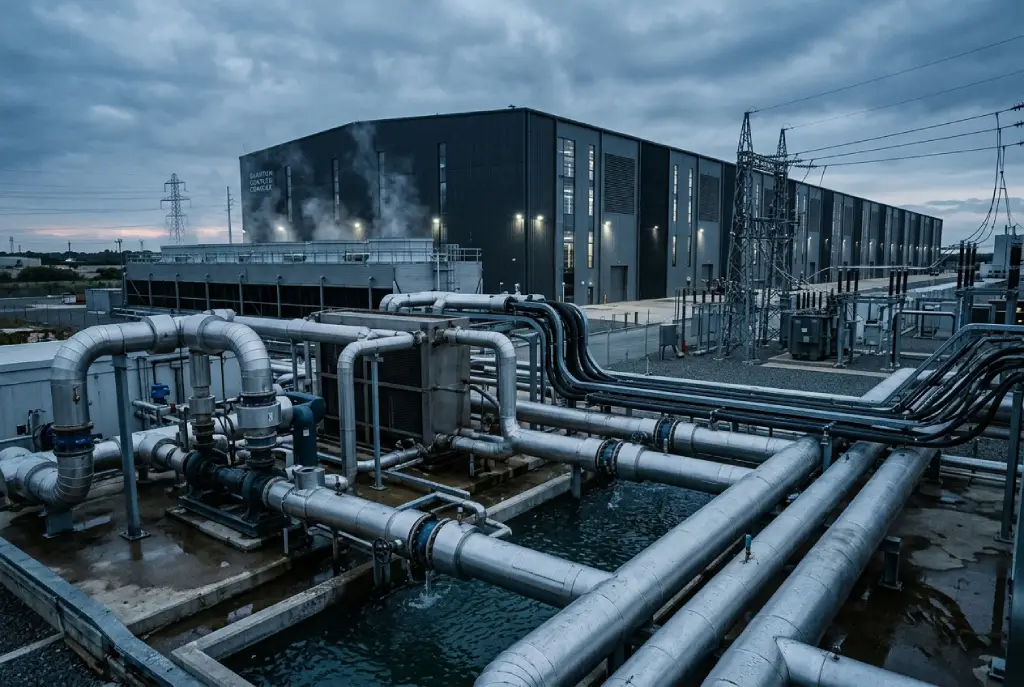
Los centros de datos masivos, conocidos como hyperscale data centers, reúnen miles de servidores interconectados. Su funcionamiento depende de una infraestructura que incluye electricidad, refrigeración industrial, fibra óptica y hardware de alto rendimiento.
Cada servicio de IA necesita recursos de cómputo para procesar solicitudes, ejecutar modelos y generar resultados. Por eso, la expansión de estas tecnologías también impulsa la demanda de los equipos físicos que las sostienen.
Estados Unidos concentra el procesamiento y Asia fabrica los componentes
La distribución geográfica de la infraestructura digital presenta una marcada concentración. Estados Unidos reúne aproximadamente el 45 % de los centros de datos operativos del mundo, con más de 5.400 instalaciones, según las cifras del material analizado.
Asia, por su parte, concentra buena parte de la producción de componentes estratégicos. Taiwán, China y Corea del Sur representan cerca del 65 % de las exportaciones mundiales de elementos como chips avanzados, placas de procesamiento y sistemas de conectividad.
Esta división conecta dos áreas esenciales de la cadena tecnológica global. La fabricación de hardware depende de centros industriales asiáticos, mientras que una parte importante de la capacidad de procesamiento se encuentra en Norteamérica.
La concentración de estas capacidades tiene implicaciones económicas. Los países que necesitan servicios avanzados de IA dependen tanto de la disponibilidad de componentes como del acceso a centros de datos y plataformas que puedan ejecutar esos sistemas.
La soberanía digital depende también de la capacidad de cómputo
Las políticas de soberanía digital se centraron durante años en el almacenamiento de información dentro de las fronteras nacionales. Algunos gobiernos impulsaron requisitos de localización de datos para mantener bajo jurisdicción local la información considerada estratégica.
La expansión de la inteligencia artificial añade otra dimensión. Almacenar datos en el propio territorio no garantiza disponer de capacidad para procesarlos. Un país puede conservar su información localmente y, al mismo tiempo, depender de plataformas extranjeras para ejecutar modelos de IA o automatizar procesos.
Esta dependencia afecta a las instituciones públicas y a las empresas que utilizan servicios digitales operados desde otras jurisdicciones. Su capacidad de actuación queda vinculada a las condiciones comerciales de los proveedores, las restricciones regulatorias y las decisiones que puedan adoptar las compañías que controlan esas plataformas.
La infraestructura de procesamiento adquiere así un papel comparable al de otros recursos estratégicos, como la energía y las redes logísticas. Sin acceso suficiente a ella, las economías deben recurrir a servicios externos para ejecutar una parte de sus actividades digitales.
Los costos dificultan el desarrollo de infraestructura propia
La concentración tecnológica también está relacionada con las inversiones necesarias para construir y mantener centros de datos. Estas instalaciones requieren hardware especializado, suministro eléctrico, refrigeración industrial y actualizaciones frecuentes para responder a las nuevas exigencias de procesamiento.
Según las cifras aportadas, Estados Unidos supera los 60 gigavatios (GW) de capacidad instalada en centros de datos, mientras que Europa mantiene menos de 10 GW operativos. La diferencia ilustra la desigual distribución de la infraestructura entre ambas regiones.
Para las economías emergentes, desarrollar capacidad propia supone afrontar costos elevados y ciclos de renovación tecnológica cada vez más cortos. La inversión inicial no resuelve por sí sola las necesidades de mantenimiento y actualización de los equipos.
Estas barreras dificultan la competencia con las grandes plataformas internacionales y pueden aumentar la dependencia de servicios digitales importados.
Software libre e infraestructura compartida como alternativas
Los países y bloques regionales pueden explorar distintas estrategias para reducir esa dependencia. Una de ellas es la interoperabilidad, que permite migrar servicios entre proveedores sin perder operatividad. Este enfoque busca reducir el vendor lock-in, es decir, la dependencia de una plataforma que dificulta cambiar de proveedor.
El software de código abierto ofrece otra vía. Su disponibilidad para auditar, modificar y adaptar herramientas permite reducir la dependencia de soluciones propietarias, aunque no elimina por sí misma la necesidad de contar con hardware, energía y capacidad de procesamiento.
También existen propuestas de consorcios regionales para financiar centros de datos compartidos. Este modelo permitiría distribuir los costos entre varios países y ampliar el acceso a recursos computacionales sin que cada uno deba desarrollar toda la infraestructura por separado.
Estas alternativas responden a distintas dimensiones del problema. La interoperabilidad facilita la movilidad entre servicios, el software libre amplía las posibilidades de control sobre las herramientas y la infraestructura compartida busca repartir las inversiones necesarias.
El crecimiento de la inteligencia artificial está incorporando nuevas capacidades físicas a las cadenas de valor del comercio mundial. Los semiconductores, la energía y los centros de datos ocupan un lugar central en una economía que necesita procesar volúmenes crecientes de información. Para los países que buscan ampliar su autonomía tecnológica, el acceso a esa infraestructura será una cuestión tanto económica como industrial.